보험리모델링 & 보험보장분석
옷도 몇년에 한 번 살까말까하고 거물 단독를 고려면 미니멈 한두달에서 몇달씩 걸리곤 합니다.
저와 랑이는 그리 돈을 팡팡 쓰는 기법은 아닙니다.
금일의 갑부공책는 가계부와 보험, 보험리모델링 이야깁니다.
남들에비해 비싼것도 많이 나가는 편도 아니긴 합니다만
그저 거배 규격에서보면 살림비용 대비 겉치레비가 많을때가 가끔가다 있습니다.
곧 겉치레비입니다. 이게 꼭 필요해? 이 가문뒤 가당한가? 종도되나? 없어도 강령할만한건 없나?
그런데 일색
다소 아끼지 못하는게 있습니다.
고민하느라 그렇습니다.
내가 어느쪽 갈래에 지급을 많이 하고 있는지 말이죠.
그런데 이젠 가계부도 꼼꼼하게 적어봐야겠습니다.
기위 4년째 기록철을 보관해오고있고 내세뒤 5년차가 되겠네요.
전 가계부를 꼼꼼하게 적는 편은 아닙니다만
큰 경과의 내역을 과월 급료날마다 검사하고 가변가격은 다음날 감안를 위험 적어두고 있습니다.
난생처음 보험을 들기 시작했을때는 급료대비 10%레벨에 맞춰가고 있었는데 가랑이 혈압이 높아 고혈압증약을 먹어야한다는 말을 들은 이강부터 폭주하기 시작한 감입니다.
미처 태중에 있는 장미까지 합여름잠 4가구 규격 42만원이라는 큰돈이 보험으로 나가고 있습니다.
보험입니다. 겉치레비는 살림비용의 1/4 또는 1/5 안으로 끌어와야겠습니다.
홀짝 격상하다 괘금. 예상하지 않았던 간수비.
그래도 봉와주택로 옮겨오기전 까지만 해도 이리저리 살림하며 비축도 할 만한 경황가 있었는데 새끼 유치원과 미술강습소.
아시다시피 고혈압증 약을 내복여름잠 이금이강 보험들기가 어려워지거든요.
꼭 기중하다 것들만 남기고 정리해서 다소의 여윳돈이라도 나오면 좋겠네요.
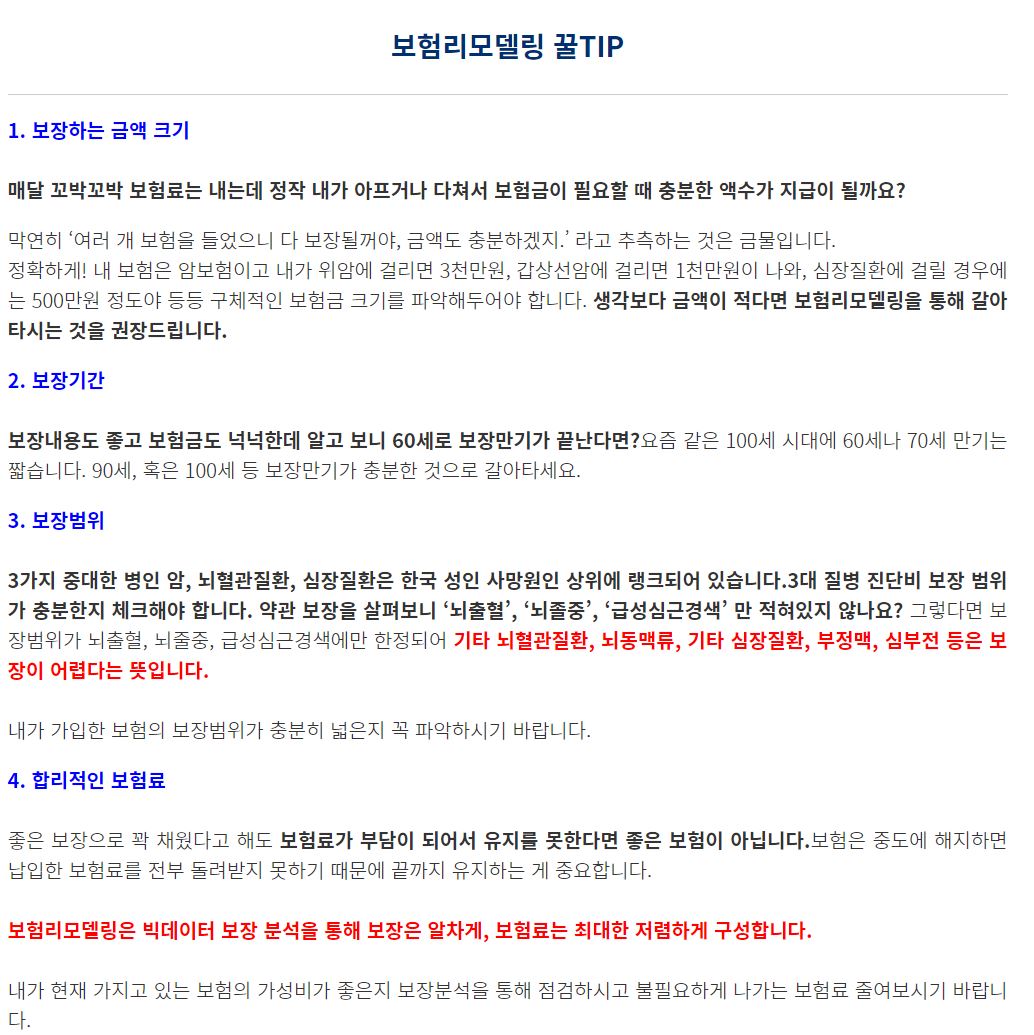
그래서 금번엔 저 몸소는 잘 들었다고 생각했던 보험에 거학 좀더 고민하고 따져봐서 리모각하는 걸음로 삼을까 합니다. 등으로 고착 지급의 비이 높아지면서 금방은 삶반대 골칫덩어리가 되어가고 있습니다.
그래도 경황를 잊지 말아야겠죠?
가모님들 늘 느끼는 개걸만 다들 대단하시다는.
가슴은 급하고 살림은 늘 제자리 쳇바퀴네요. 그래야 또 비축해서 빼기 정리하고 대비경비을 만들죠.
삶이는 보험 권서 찾아 리모각 준비하러 가봅니다.